- Neste artigo, explica-se como são possíveis os investimentos ESG em ativos alternativos não listados por meio da securitização de ativos.
- A informação é destinada a gestores de ativos que desejam incluir opções ESG em suas estratégias sem abrir mão da liquidez operacional.
- A FlexFunds oferece um programa de securitização de ativos para desenvolver ETPs que podem abranger múltiplas classes de ativos, incluindo ativos ESG como subjacentes. Para mais informações, não hesite em entrar em contato com nossos especialistas.
O interesse institucional por investimentos ESG (ambientais, sociais e de governança) está crescendo rapidamente: nos Estados Unidos, os fundos sustentáveis alcançaram USD 6,6 trilhões em 2025, enquanto, globalmente, o mercado ESG ultrapassou USD 39 trilhões no mesmo ano.
No entanto, os veículos não listados (private equity, projetos de infraestrutura, títulos privados de impacto) ainda enfrentam barreiras como a falta de relatórios padronizados, baixa transparência e riscos de liquidez.
Por que as estratégias ESG não listadas enfrentam barreiras institucionais?
Os investimentos alternativos ESG apresentam desafios operacionais e de padronização em ambientes institucionais.
Estudos recentes apontam que, nos veículos alternativos, a falta de relatórios, a disponibilidade de dados e a transparência são obstáculos críticos.
Além disso, esses projetos geralmente possuem horizontes de investimento longos e liquidez restrita, o que aumenta o risco percebido.
Riscos percebidos e falta de padronização
Além da liquidez, existe o receio de descumprimento de critérios ESG (greenwashing) devido à ausência de controle externo.
Os veículos fechados geralmente não auditam externamente seus impactos sociais e ambientais, o que impede os participantes institucionais de verificar o cumprimento de seus mandatos ESG. Consequentemente, grandes investidores institucionais (que representam a maior parte do capital) priorizam estruturas com garantias de mensuração e auditoria.
Enquanto isso, não existe um marco único de reporte para ativos privados. Enquanto as empresas listadas devem seguir normas como IFRS S2 e CSRD, muitos projetos de energia limpa ou de impacto social não são obrigados a reportar de acordo com essas regras.
Isso dificulta a comparação entre projetos. Sem padrões, surge o risco de que cada gestora defina seus próprios critérios, fragmentando as informações. Por exemplo, as plataformas institucionais priorizam relatórios baseados em frameworks reconhecidos (TCFD, SASB/ISSB), mas um projeto privado pode não produzir esses relatórios.
Governança e rastreabilidade: pontos-chave para a distribuição institucional de estratégias ESG
Para superar essas barreiras, é essencial dotar o veículo de uma governança operacional sólida e rastreabilidade completa. Na prática, isso implica articular mecanismos de auditoria e supervisão comparáveis aos dos fundos convencionais.
Frameworks ESG auditáveis e estruturas supervisionadas
Em primeiro lugar, é necessário integrar frameworks de reporte ESG auditáveis: os dados ambientais e sociais devem ser registrados de acordo com padrões reconhecidos (IFRS S2, EU Taxonomy, CSRD, TCFD).
A inclusão de processos de auditoria externa (por exemplo, certificações de impacto social ou validações TCFD) reforça a credibilidade e a verificabilidade das informações reportadas.
Os investidores institucionais exigem essas referências, conforme apontam os guias do setor, que indicam TCFD/SASB como frameworks preferenciais.
Em segundo lugar, a estrutura jurídica e financeira deve estar sujeita a uma supervisão clara. O ideal é que o veículo opere dentro de um marco regulatório ou conte com um depositário formal.
Por exemplo, pode ser implementado um programa de notas globais domiciliado em uma jurisdição financeira (Luxemburgo, Irlanda, EUA, Suíça), com emissão regulada de títulos ou notas lastreados em ativos ESG.
Nesses casos, existe um emissor (SPV) que publica informações periódicas e utiliza depositários centrais (Euroclear/Clearstream, BNY) para a custódia dos valores mobiliários. Dessa forma, todo fluxo de caixa (juros, amortizações) fica registrado em sistemas de custódia reconhecidos.
E a custódia centralizada proporciona rastreabilidade, facilitando a auditoria das cadeias de custódia e dos saldos contábeis, requisito básico para sua inclusão em portfólios.
FlexFunds e a emissão de veículos ESG listados
Uma solução prática são os ETPs securitizados (Exchange Traded Products) lastreados em ativos alternativos.
A FlexFunds, empresa líder em securitização de ativos com mais de 15 anos de experiência, oferece um exemplo de como reempacotar ativos ESG em um veículo que pode ser listado: transforma carteiras privadas em ETPs com padrões institucionais.
O processo envolve a preparação de um memorando de notas detalhando a estratégia ESG, e a FlexFunds emite o ETP, gerando um código ISIN/CUSIP internacional.
Graças ao ISIN, o produto pode ser registrado em sistemas globais (como o Euroclear) e distribuído por meio de brokers internacionais, assim como um fundo listado convencional.
Diferentemente de uma simples estrutura offshore, o modelo da FlexFunds incorpora custódia e negociação globais. Na prática, isso significa que o ETP pode ser comprado e vendido por meio de contas de private banking e redes globais, facilitando a negociação no mercado secundário.
Além disso, os ETPs da FlexFunds são lançados em um prazo de seis a oito semanas, muito mais rápido do que um fundo convencional, e com custos de manutenção muito inferiores aos de estruturas tradicionais.
Emissão com ISIN, custódia e liquidez global
O diferencial está na combinação ISIN + depositário central + emissão listada.
Ao estruturar o ETP por meio de um depositário central, sua operação nos mercados primário e secundário é facilitada, mesmo quando o ativo subjacente é ilíquido.
A custódia em entidades como o BNY permite que o veículo entre no clearing do mercado primário/secundário. Isso proporciona segurança para seguradoras e fundos institucionais: eles sabem que as posições podem ser liquidadas e que os fluxos passarão por canais supervisionados.
Casos de uso: impacto social, energias limpas, infraestrutura
Esses veículos listados podem ser aplicados a diversas categorias ESG:
Impacto social
As estruturas ETP facilitam o financiamento de projetos sociais (habitação acessível, saúde comunitária, educação, inclusão financeira). Elas podem securitizar uma carteira de empréstimos ou subsídios destinados a iniciativas alinhadas aos ODS. Segundo a CEPAL, os títulos sociais são instrumentos importantes para projetos ambientais e sociais com auditoria externa.
Energias limpas
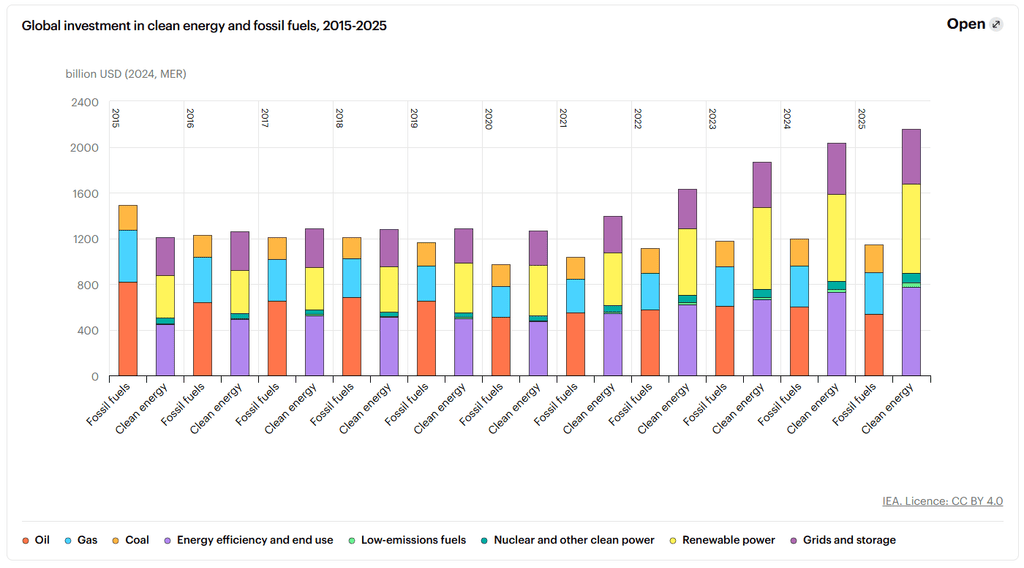
O caso mais citado é o setor de energia renovável. Segundo a AIE, os fluxos de capital destinados ao setor energético aumentaram em 2025, alcançando USD 3,3 trilhões, um crescimento de 2% em termos reais em relação a 2024.
Cerca de USD 2,2 trilhões foram destinados, conjuntamente, a energias renováveis, energia nuclear, redes elétricas, armazenamento, combustíveis de baixa emissão, eficiência energética e eletrificação, o dobro dos USD 1,1 trilhão destinados ao petróleo, gás natural e carvão.
Fundos de pensão e instituições demonstram um apetite crescente por infraestrutura limpa, mas exigem rastreabilidade: qual PPA ou fluxo de caixa está por trás? Um ETP estruturado sobre um conjunto de usinas solares, eólicas ou ativos residenciais pode empacotar esse investimento.
Infraestrutura
Os investimentos em infraestrutura verde (transporte limpo, redes elétricas inteligentes, fibra óptica que impulsiona a educação e a telemedicina) também são candidatos ideais.
Muitos grandes fundos de infraestrutura aplicam critérios ESG, mas, ao serem listados, ampliam o alcance da distribuição institucional. Um ETP de infraestrutura verde poderia securitizar uma carteira de projetos, oferecendo aos investidores um fluxo de receitas regulado e dados ESG (redução de emissões, cobertura populacional).
Para saber mais sobre os produtos da FlexFunds que permitem otimizar a distribuição de estratégias de investimento ESG, não hesite em entrar em contato com nossos especialistas. Teremos prazer em ajudá-lo.

Fontes:
- https://www.fortunebusinessinsights.com/es/esg-investing-market-113824
- https://www.ussif.org/research/trends-reports/us-sustainable-investing-trends-2025-2026-executive-summary
- https://www.fundssociety.com/es/noticias/alternativos/la-aplicacion-de-criterios-esg-a-la-hora-de-invertir-en-activos-alternativos-gana-peso-en-la-industria/
- https://www.climatebonds.net/news-events/press-room/press-releases/el-mercado-de-bonos-sostenibles-alcanza-nuevos-r%C3%A9cords
- https://www.bbva.com/es/sostenibilidad/ejemplos-de-financiacion-de-impacto-social-casos-reales-y-como-se-aplican/
- https://www.iea.org/reports/world-energy-investment-2025/executive-summary